
Un appel urgent, un numéro qui ressemble à celui de votre banque, une demande de code pour sécuriser le compte : le scénario est toujours le même. Voici les réflexes qui restent valables dans le temps.
Les arnaques par hameçonnage et par usurpation de conseiller changent d’emballage. Un jour c’est un SMS, le lendemain un appel avec le vrai numéro de l’agence affiché à l’écran, le surlendemain un service anti-fraude qui connaît votre nom et vos dernières dépenses. Les règles d’or, elles, ne bougent pas : ne jamais donner un code, rappeler soi-même sa banque, faire opposition vite.
Ce n’est pas un sujet réservé aux personnes peu à l’aise avec le numérique. Les fraudeurs s’adressent aussi aux clients qui utilisent l’application tous les jours. Ils misent sur l’urgence, pas sur l’ignorance.
J’ai raccroché. C’est tout ce qui a changé
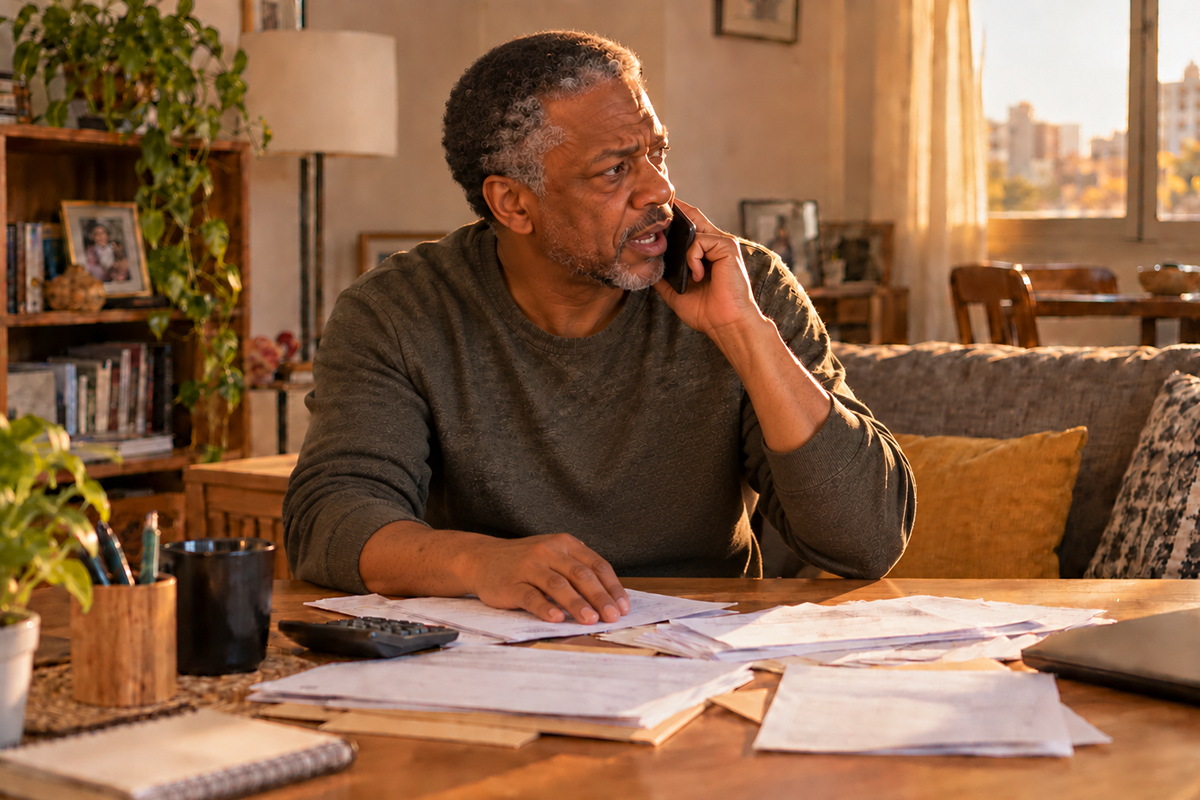
Jean-Pierre, 63 ans, lecteur de Seneoo, raconte un après-midi ordinaire. Le téléphone sonne. Le numéro affiché est celui de sa banque, déjà enregistré dans ses contacts. L’homme au bout du fil se présente comme le service fraude. Il cite son nom, sa ville, le montant d’un paiement récent. Deux virements viennent de partir, il faut les bloquer tout de suite.
On lui demande d’ouvrir l’application et de valider l’annulation. Un code SMS arrive. L’interlocuteur insiste : restez en ligne, sinon on ne pourra plus rien faire.
Jean-Pierre raccroche. Il retourne sa carte bancaire, compose le numéro imprimé au dos, pas celui de l’appel. Le vrai conseiller confirme : aucun virement en cours, aucun service fraude ne l’a contacté. L’opération que l’on voulait lui faire annuler était en réalité un virement à autoriser.
Ce n’est pas que j’étais plus malin que les autres, dit-il. C’est que j’avais déjà lu qu’un code ne sert jamais à bloquer quelque chose. Dès qu’il m’a demandé de valider, j’ai su que ce n’était plus ma banque.
Ce réflexe raccrocher, puis rappeler au numéro écrit sur la carte ou dans l’application reste le plus fiable. Le numéro affiché ne prouve rien. On appelle cela le spoofing : l’usurpation du numéro de l’émetteur. Depuis octobre 2024, les lignes fixes des banques sont mieux protégées, mais les fraudeurs appellent aussi depuis des mobiles ordinaires. Le discours d’urgence, lui, n’a pas changé.
Les 5 signaux d’une arnaque au faux conseiller
Un seul de ces signaux suffit pour couper court.
- L’urgence fabriquée
On vous dit que le compte est en train d’être vidé, qu’il faut agir dans les deux minutes, qu’il ne faut pas raccrocher. Une banque qui détecte vraiment une fraude peut bloquer une opération de son côté. Elle n’a pas besoin que vous restiez au téléphone. - Un numéro qui fait banque
Le numéro de l’agence, du service client ou d’un conseiller déjà enregistré peut s’afficher. Ce n’est pas une preuve d’identité. Ne rappelez jamais un numéro dicté pendant l’appel, ni un numéro collé dans un SMS. - La phrase validez pour annuler
On vous demande de saisir un code reçu par SMS, de confirmer une notification dans l’application, ou de tester une opération pour la bloquer. Un code ou un bouton de validation autorise une opération. Il ne l’annule jamais. C’est le piège le plus fréquent en 2025-2026. - Trop d’informations personnelles trop tôt
Nom, adresse, date de naissance, IBAN, nom du conseiller, derniers achats : ces données circulent après des fuites, des phishing ou des piratages. Les connaître ne prouve pas que l’appelant travaille pour votre banque. - Une demande physique ou un compte sécurisé
Coursier qui doit récupérer la carte pour la détruire. Prise en main à distance de l’ordinateur. Virement vers un compte de mise à l’abri. Aucune de ces procédures n’existe chez un établissement sérieux.
Autour de ces cinq signaux gravitent souvent un SMS ou un e-mail de phishing reçu juste avant l’appel : faux achat, faux numéro d’opposition, lien pour débloquer le compte. Ne cliquez pas. Ne rappelez pas le numéro du message.
Ce qu’une vraie banque ne demande jamais
La formule officielle, reprise par Bercy, la Banque de France et Cybermalveillance.gouv.fr, ne laisse pas de zone grise :
Un conseiller bancaire ne vous demandera jamais un code, un mot de passe ou un identifiant, ni d’effectuer ou de valider une opération.
Concrètement, une banque légitime ne vous demande jamais, au téléphone, par SMS ou par e-mail :
- le mot de passe de l’espace client ou de l’application
- le code PIN de la carte
- un code reçu par SMS ou une validation 3D Secure / authentification forte
- de valider pour annuler une fraude
- un virement vers un compte tiers pour protéger l’argent
- de supprimer puis de réenregistrer un bénéficiaire sous sa dictée
- de remettre la carte, même découpée, à un coursier ou à un prétendu employé
- d’installer un logiciel de prise de contrôle à distance.
Si votre banque vous contacte pour un vrai doute, elle vous oriente vers vos canaux habituels : l’application, le numéro imprimé sur la carte, le message sécurisé de l’espace client. Elle ne vous fait pas exécuter l’opération à sa place.
Paramétrer son appli bancaire (alertes, plafonds, authentification forte)
Le meilleur moment pour régler tout cela, c’est avant l’appel, pas pendant.
Alertes
Activez les notifications de paiement et de virement, par notification et, si possible, par SMS. Un virement que vous n’avez pas initié doit vous sauter aux yeux tout de suite, pas au relevé de fin de mois.
Plafonds
Baissez les plafonds de paiement et de retrait au niveau de votre usage réel. Séparez le plafond carte, le plafond virement et, surtout, le plafond des virements instantanés : c’est souvent par là que l’argent part, et il est ensuite très difficile à rattraper. Un plafond bas n’empêche pas un achat important : on le relève le jour J, depuis l’application, puis on le redescend.
Verrouillage de la carte
La plupart des applications permettent de geler la carte en quelques secondes (paiements et retraits), puis de la réactiver. Ce n’est pas une opposition définitive, mais c’est un coupe-circuit utile si un appel vous a mis le doute.
Bénéficiaires et virements
Désactivez l’ajout de nouveau bénéficiaire par simple validation téléphonique si votre banque le permet. Exigez un délai ou une confirmation forte. Relisez la liste des bénéficiaires une fois par trimestre.
Authentification forte
Gardez l’application à jour. N’approuvez jamais un nouvel appareil ou une nouvelle session que vous n’avez pas initiée. Un code d’authentification n’est pas une preuve que c’est bien la banque : c’est la clé de l’opération en cours.
Le numéro utile, à noter maintenant
Notez hors téléphone le numéro d’opposition de votre banque (contrat, dos de la carte, site officiel tapé à la main). En secours, le serveur interbancaire d’opposition fonctionne 24 h/24, 7 j/7 : 0 892 705 705 (numéro surtaxé). Certaines banques n’y sont pas reliées : le numéro de l’établissement reste prioritaire. Conservez le numéro d’enregistrement qu’on vous communique : c’est la trace datée de l’opposition.
Évitez aussi de vous connecter à votre banque sur un Wi-Fi public ou un ordinateur partagé. Un mot de passe d’espace client ne se réutilise nulle part ailleurs.
En cas de doute ou de fraude : le bon ordre, dans l’heure
Le réflexe immédiat est toujours le même, que l’on ait seulement douté ou que l’on ait déjà dicté un code.
- Raccrocher. Ne rien valider.
Pas de code, pas de bouton, pas de dernière confirmation. Coupez aussi si l’on vous interdit de quitter la ligne. - Rappeler soi-même sa banque.
Numéro du dos de la carte, de l’application ou du site officiel saisi à la main. Pas le numéro de l’appel. Demandez s’il y a des opérations en cours, faites bloquer la carte et, si besoin, les virements. - Faire opposition tout de suite si un code a été donné ou si la carte est compromise.
Application, numéro de la banque, ou 0 892 705 705. Changez le mot de passe de l’espace client. Vérifiez les bénéficiaires récemment ajoutés et les virements du jour. - Signaler la fraude carte sur Perceval, seulement dans le bon cas.
Perceval, sur service-public.fr, sert à signaler une fraude à la carte lorsque vous avez toujours la carte en main, que vous n’êtes pas à l’origine des achats et que l’opposition est déjà faite. Connexion via FranceConnect. Préparez le numéro d’opposition, le numéro de carte et les relevés. Vous recevez un récépissé utile pour le remboursement. Perceval n’est pas une plainte et ne convient pas si la carte a été remise à un coursier ou volée. - Déposer plainte.
Commissariat, gendarmerie, ou plainte par courrier au procureur. Pour une escroquerie en ligne, la plateforme THESEE peut s’ajouter selon les cas. Joignez captures d’écran, historique d’appels, SMS, extraits de compte. Le récépissé de plainte est souvent demandé par la banque. - Demander le remboursement par écrit.
La banque doit être alertée sans délai. Pour une opération par carte non autorisée, le Code monétaire et financier prévoit un remboursement au plus tard à la fin du premier jour ouvrable suivant la contestation. Les banques invoquent parfois une négligence grave lorsque des codes ont été communiqués : conservez toutes les preuves de la manipulation (spoofing, pression, fausse qualité). En cas de refus, le médiateur bancaire, puis le juge. Délai max de contestation : en principe 13 mois.
Deux numéros d’orientation, distincts de l’opposition :
- Info Escroqueries (ministère de l’Intérieur) : 0 805 805 817, gratuit, lundi-vendredi 9 h-18 h 30.
- France Victimes : 116 006, gratuit, 7 j/7, 9 h-19 h.
Gardez les preuves même si le remboursement arrive. Un signalement Perceval reste utile aux enquêteurs après remboursement.
Ce qui ne vieillit pas
Les habillages changent : nouveau prétexte, nouvelle application, numéro mieux imité. La mécanique, non. On vous fait peur. On vous demande d’agir à leur place. On transforme votre propre validation en autorisation.
Trois gestes tiennent d’une année sur l’autre :
- Aucun code, jamais, à personne.
- On rappelle soi-même, au numéro écrit sur la carte.
- On fait opposition tout de suite, puis on signale dans le bon ordre.
Jean-Pierre n’a rien compris à l’informatique de plus que la veille. Il a seulement refusé de valider sous la pression. C’est encore, aujourd’hui, le geste qui coupe le scénario.
Sources
- Arnaque au faux conseiller bancaire (spoofing)
- Que faire en cas de fraude au faux conseiller bancaire ?
- Fraude à la carte bancaire et Perceval
- Fiche pratique arnaques
- Serveur interbancaire d’opposition : 0 892 705 705 (24 h/24, 7 j/7)